Una compra internacional puede parecer económica hasta que llega el extracto. Imagina que encuentras un producto de USD 150 en Amazon. Tomas la TRM del día, haces la multiplicación y reservas ese valor en tu presupuesto. Sin embargo, el cargo final aparece varios miles de pesos por encima.
La diferencia no siempre corresponde a un error. Entre la tasa utilizada por la franquicia, el margen aplicado por la entidad financiera y una posible conversión anticipada del comercio, una compra puede terminar costando bastante más de lo esperado.
Por eso, elegir la mejor tarjeta virtual para Colombia no consiste únicamente en buscar una cuenta sin cuota de manejo. También debes revisar cómo convierte los dólares, qué comisión cobra por pagos internacionales, si ofrece controles de seguridad y qué sucede cuando una compra se difiere a varias cuotas.
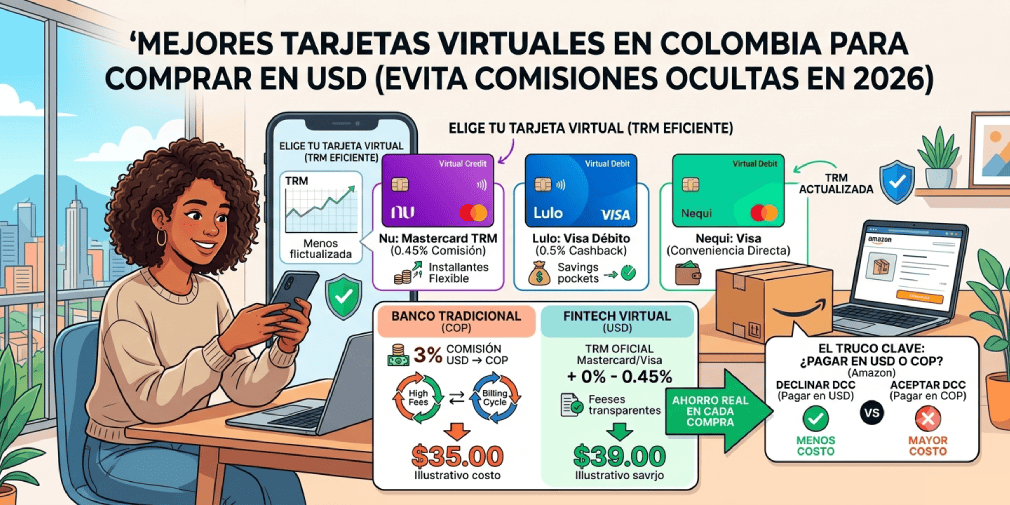
En esta guía comparamos las tarjetas virtuales de Nu, Lulo Bank, Nequi y RappiPay/RappiCard. También explicamos una decisión que puede ahorrar más que cualquier cashback: cuando Amazon pregunte si deseas pagar en pesos o dólares, normalmente conviene seleccionar USD y dejar que tu tarjeta procese la conversión.
Conclusión rápida:
- Nu Crédito es una opción destacada por su comisión internacional publicada de 0,45%, sus tarjetas virtuales temporales y el control de cuotas desde la aplicación.
- Lulo Débito ofrece cashback y cuenta sin cuota de manejo, pero sí aplica un Spread TRM a las compras internacionales.
- Nequi Visa es fácil de obtener y utilizar, aunque su tarifa internacional publicada añade un 3% a la tasa negociada con la franquicia.
- RappiCuenta Débito publica una comisión de 1% por compras internacionales.
- En Amazon, evita aceptar automáticamente la conversión a COP. Compara y, en la mayoría de los casos, elige pagar en USD.
¿Por qué una compra en dólares cuesta más que la TRM?
La TRM es una tasa de referencia calculada y certificada para Colombia. Es útil para entender el valor aproximado del dólar, pero no obliga a que todas las compras con tarjeta se liquiden exactamente a esa cifra.
Cuando realizas una compra internacional, normalmente intervienen varias partes:
- El comercio procesa el pago en dólares u otra moneda.
- Visa, Mastercard u otra red convierte o transmite la operación.
- El banco o fintech aplica sus condiciones de liquidación.
- La compra llega a tu cuenta en pesos colombianos.
La cifra final puede incluir:
- La tasa de cambio de Visa o Mastercard.
- Una comisión porcentual por compra internacional.
- Un margen denominado spread.
- Intereses, si la compra se difiere a varias cuotas.
- Conversión dinámica de moneda aplicada por el comercio.
Por eso, no es preciso afirmar que todos los bancos tradicionales cobran siempre entre 3% y 5%. Las condiciones dependen de la tarjeta, la franquicia, la fecha de contabilización y el producto financiero. La única comparación confiable es revisar la tabla tarifaria de tu tarjeta y contrastar el valor final de operaciones similares.
TRM oficial frente a tasa aplicada por la tarjeta
Supongamos, únicamente como ejemplo, que la TRM publicada es de COP 4.000 por dólar. Una compra de USD 100 tendría un valor de referencia de COP 400.000.
Si la combinación entre conversión y comisión eleva el costo efectivo en 3%, el cargo sería cercano a COP 412.000. Con un 0,45% adicional, la diferencia sería mucho menor.
Este ejercicio no predice el valor exacto de una transacción. La tasa puede cambiar entre el momento de autorizar la compra y la fecha en que el cargo queda contabilizado.
Comparativa de tarjetas virtuales para compras internacionales
| Tarjeta | Tipo | Costo internacional publicado | Cuota de manejo | Ventaja principal |
|---|---|---|---|---|
| Nu | Crédito | 0,45% sobre la tasa aplicada por Mastercard para transacciones en moneda distinta al peso | Sin cuota de manejo | Tarjetas virtuales temporales, control de cuotas y seguridad desde la app |
| Lulo Bank | Débito | Aplica un cargo denominado Spread TRM; debe consultarse en la tabla vigente | Sin cuota de manejo | Cashback de 0,5% sujeto a condiciones y rendimientos en bolsillos |
| Nequi Visa | Débito | Tasa negociada con la franquicia más 3% | Uso gratuito; revisar tarifa de inactividad vigente después de julio de 2026 | Acceso sencillo y uso directo del saldo disponible |
| RappiCuenta Visa | Débito | 1% por compras internacionales | Sin cuota de manejo | Integración con RappiCuenta, controles desde la app y beneficios del ecosistema |
| RappiCard | Crédito | Consultar la tabla mensual vigente antes de comprar | Sin cuota de manejo según su oferta publicada | Campañas de cashback y cuotas sin interés con comercios seleccionados |
Condiciones consultadas en julio de 2026. Las tarifas, campañas y tasas de rentabilidad pueden cambiar. Confirma siempre la tabla vigente antes de realizar una compra.
1. Tarjeta Virtual Nu: buena para seguridad y compras a una cuota
La Tarjeta de Crédito Nu es una de las opciones más claras para quien busca una tarjeta para comprar en Amazon desde Colombia. Nu informa que las transacciones en una moneda diferente al peso colombiano tienen un cargo de 0,45% sobre la tasa aplicada por Mastercard.
Esta estructura no significa que el dólar se liquide exactamente a la TRM oficial. Mastercard utiliza su propia tasa de conversión, y Nu añade el cargo publicado de 0,45%. Aun así, la información es relativamente fácil de identificar y comparar.
Puedes consultar las condiciones generales en la explicación oficial de la Tarjeta de Crédito Nu.
Tarjetas virtuales y temporales
Desde la aplicación puedes crear tarjetas virtuales con una numeración diferente a la tarjeta física. Nu también ofrece tarjetas virtuales temporales que expiran automáticamente después de 24 horas.
Esto resulta útil para una compra puntual en un comercio que no utilizarás nuevamente. Si la información del pago queda expuesta, el número temporal pierde validez después de su vencimiento.
Sin embargo, no uses una tarjeta que expirará en 24 horas para:
- Suscripciones mensuales.
- Reservas de hotel que cobrarán posteriormente.
- Pedidos que solo se cobran cuando son despachados.
- Compras con una preautorización y un cargo final posterior.
Amazon, por ejemplo, puede cobrar un producto cuando sale de la bodega y no necesariamente en el momento exacto de crear el pedido. Para ese caso, una tarjeta virtual permanente suele ser más apropiada.
Selecciona una cuota para evitar intereses
Nu permite controlar el número de cuotas desde la aplicación. La entidad señala que una compra a una cuota no genera intereses cuando se paga conforme a las condiciones del ciclo. Si la difieres a más de una cuota, se cobran intereses desde la fecha de la compra.
Al pagar en dólares con tarjeta colombiana, revisa la configuración después de que aparezca la transacción. No asumas que todas las compras internacionales quedarán automáticamente a una cuota.
Ideal para: usuarios con acceso a crédito que pueden pagar el total oportunamente y quieren tarjetas temporales, notificaciones inmediatas y control de cuotas.
2. Lulo Bank Visa Débito: cashback, pero con Spread TRM
Lulo Bank puede ser atractivo para quienes prefieren gastar únicamente el dinero disponible en su cuenta. La tarjeta débito no tiene cuota de manejo y puede utilizarse para compras por internet y en comercios internacionales.
Lulo también promociona un cashback de 0,5% en compras elegibles. Sin embargo, el cashback no debe analizarse de forma aislada. La entidad confirma que las compras internacionales con tarjeta débito tienen una comisión identificada como Spread TRM.
Antes de decidir que el cashback compensa el costo de conversión, revisa el porcentaje vigente en la tabla de tarifas de Lulo.
Por ejemplo, si una operación recibe 0,5% de devolución, pero el spread internacional es superior, el resultado neto todavía puede ser un costo. Eso no convierte la tarjeta en una mala opción; simplemente evita describirla como una tarjeta de conversión sin margen.
Rendimientos de la cuenta
Lulo separa el saldo principal de sus bolsillos de ahorro. Las tasas de rentabilidad pueden variar según el tipo de cliente, campañas y condiciones como recibir nómina o ingresos recurrentes.
La rentabilidad del dinero guardado no reduce automáticamente el costo de una compra internacional. Son beneficios diferentes y deben evaluarse por separado.
Ideal para: compradores que prefieren débito, desean cashback en operaciones elegibles y ya utilizan los bolsillos o servicios de Lulo.
3. Tarjeta Nequi Visa: la opción más sencilla, no la más barata en divisas
Nequi es una de las alternativas más accesibles para realizar pagos digitales. La tarjeta virtual puede solicitarse desde la aplicación y utiliza directamente el saldo disponible.
Su principal ventaja es la comodidad: no necesitas manejar un cupo de crédito y puedes recargar el saldo antes de comprar. Es útil para suscripciones, aplicaciones, tiendas internacionales y pagos de montos controlados.
Sin embargo, la tabla de tarifas vigente establece para pagos internacionales una tasa negociada con la franquicia más 3%. Por esta razón, Nequi no ocupa el primer lugar cuando el único criterio es obtener la conversión más cercana posible a la TRM.
Puedes revisar la información actualizada en las tarifas oficiales de Nequi.
Cuota por inactividad
Nequi publica una tarifa de COP 1.000 por no uso de la tarjeta, pero señala que el cobro está temporalmente en COP 0 desde el 1 de enero hasta el 31 de julio de 2026.
Esto significa que no debe afirmarse que la tarjeta será permanentemente gratuita con solo una compra mensual. Después de julio, revisa la tabla para confirmar si la exención fue prorrogada o si vuelve a aplicarse el cobro por no uso.
Ideal para: usuarios que ya manejan su dinero en Nequi, valoran la facilidad de acceso y realizan compras internacionales ocasionales.
4. RappiPay y RappiCard: revisa cuál producto estás usando
RappiPay ofrece productos de débito y crédito, pero sus condiciones no son iguales.
RappiCuenta Visa Débito
El centro de ayuda de RappiPay indica que la tarjeta débito de RappiCuenta aplica una comisión de 1% por compras internacionales. La cuenta no tiene cuota de manejo, aunque la emisión de la tarjeta y otros servicios pueden tener costos.
Ese 1% puede resultar más competitivo que una alternativa que añada 3%, pero todavía debe compararse con la tasa utilizada por Visa y con cualquier cashback vigente.
RappiCard Crédito
RappiCard promociona ausencia de cuota de manejo, cashback y campañas de cuotas sin interés con marcas seleccionadas. Sin embargo, el porcentaje de devolución puede depender del comercio, la campaña, la categoría y la vigencia.
No asumas que toda compra en Amazon, eBay o AliExpress recibirá el cashback máximo anunciado. Consulta la tabla mensual de tasas y tarifas de RappiCard y los términos del beneficio vigente.
Ideal para: usuarios frecuentes del ecosistema Rappi que comparan cada campaña y verifican las condiciones antes de pagar.
El truco más importante de Amazon: pagar en USD o COP
Durante el checkout, Amazon puede ofrecerte pagar la compra en pesos colombianos. Esta función se conoce como conversión de moneda del comercio y es una forma de Dynamic Currency Conversion o conversión dinámica.
La opción parece conveniente porque muestra inmediatamente cuánto se cargará en COP. Sin embargo, la tasa ofrecida por el comercio puede incluir un margen de conversión mayor que el costo de dejar la transacción en dólares y permitir que Mastercard o Visa, junto con tu entidad, realicen el cambio.
En la mayoría de los casos, selecciona USD y no COP.
Antes de confirmar, busca opciones como:
- Pay in USD.
- Use card currency.
- Decline currency conversion.
- Change payment currency.
Ejemplo con una compra de USD 100
Supongamos que Amazon ofrece convertir USD 100 a COP utilizando una tasa efectiva 4% superior a la referencia. El costo equivalente aumentaría alrededor de 4%.
Con una tarjeta que añade 0,45% a la conversión de Mastercard, la diferencia potencial sería considerablemente menor, aunque la tasa exacta de Mastercard también puede diferir de la TRM.
Con una tarjeta que añade 3%, la ventaja de pagar en USD podría reducirse. Aun así, debes comparar ambas tasas en la pantalla: no elijas COP únicamente porque resulte más fácil de entender.
La regla práctica es:
- Anota el total en dólares.
- Revisa la tasa implícita que Amazon ofrece en COP.
- Consulta la comisión internacional de tu tarjeta.
- Elige la opción con el menor costo total estimado.
¿Qué tarjeta conviene para cada tipo de comprador?
Para compras grandes que pagarás de inmediato
Nu Crédito suele ser una opción sólida por su cargo internacional publicado de 0,45% y la posibilidad de dejar la operación a una cuota. Debes tener disciplina para pagar el extracto completo y evitar intereses.
Para comprar solamente con saldo disponible
Compara Lulo, RappiCuenta y Nequi. RappiCuenta publica una comisión de 1%; Nequi publica una tasa de franquicia más 3%; Lulo aplica un Spread TRM que debes consultar en su tabla vigente.
Para una suscripción mensual
Utiliza una tarjeta virtual permanente, no una que expire al día siguiente. Mantén únicamente el saldo necesario cuando uses débito y activa notificaciones para detectar aumentos inesperados.
Para una tienda poco conocida
Usa una tarjeta virtual temporal cuando el comercio cobre de inmediato y no necesite realizar cargos posteriores. También puedes establecer un límite bajo o congelar la tarjeta después de confirmar el cobro.
Consejos de seguridad para tarjetas virtuales
- No guardes la tarjeta en todos los comercios. Hazlo únicamente en plataformas reconocidas que utilizas con frecuencia.
- Usa números temporales para compras puntuales. No los utilices cuando el cobro se realizará días después.
- Congela la tarjeta cuando no la necesites. Varias aplicaciones permiten hacerlo en segundos.
- Activa las notificaciones. Revisa cada alerta inmediatamente después de comprar.
- Utiliza límites bajos. Mantén disponible solo el cupo o saldo necesario para la operación.
- No compartas códigos de verificación. Ningún comercio legítimo necesita que envíes por chat el código recibido por SMS.
- Revisa suscripciones activas. Elimina servicios que ya no uses y conserva evidencia de la cancelación.
- Evita pagar desde redes Wi-Fi públicas. Utiliza tu conexión móvil o una red confiable.
Cómo comparar el costo real de una tarjeta
Antes de elegir la mejor tarjeta virtual para Colombia, realiza una prueba con una compra pequeña y registra:
- Valor original en USD.
- Fecha y hora de la compra.
- TRM de referencia.
- Valor inicialmente autorizado.
- Valor finalmente contabilizado.
- Comisión separada, si aparece.
- Cashback recibido.
Calcula la tasa efectiva dividiendo el cargo en COP entre el valor en USD. Esa cifra te mostrará cuánto costó realmente cada dólar.
Haz la comparación con operaciones semejantes y fechas cercanas. No compares una compra realizada un lunes con otra contabilizada varios días después durante una variación fuerte del dólar.
Conclusión: la tarjeta más popular no siempre ofrece el dólar más barato
Para evitar comisiones en compras online, primero debes identificar todos los costos. Una tarjeta sin cuota de manejo todavía puede aplicar un spread o comisión internacional. De la misma forma, un cashback atractivo puede no compensar una conversión desfavorable.
Nu Crédito sobresale para quien puede pagar a una cuota y desea herramientas de seguridad avanzadas. RappiCuenta Débito publica una comisión internacional de 1%, mientras Nequi resulta muy conveniente en acceso, pero añade 3% a la tasa negociada con Visa. Lulo combina cashback y beneficios de ahorro, aunque debe evaluarse junto con su Spread TRM vigente.
La recomendación más importante para Amazon es no aceptar automáticamente el cobro en pesos. Revisa la conversión ofrecida y, cuando tu tarjeta tenga una estructura competitiva, selecciona pagar en USD.
En Papine Colombia puedes explorar productos ofrecidos por tiendas internacionales y comparar alternativas antes de completar la compra. Después de encontrar una buena opción, utiliza la tarjeta que produzca el menor costo total, no simplemente la que prometa el beneficio más llamativo.
Ahorrar en una compra internacional no depende solo de encontrar un descuento. También depende de escoger correctamente la moneda, pagar a una cuota cuando uses crédito y revisar cada peso que aparece en el extracto.
Nota editorial: las tarifas, tasas de interés, beneficios, rendimientos y campañas pueden cambiar. La información fue revisada para julio de 2026. Consulta siempre las condiciones oficiales de cada entidad antes de solicitar o utilizar un producto financiero.